Domain gleitende-arbeitszeit.de kaufen?
Wir ziehen mit dem Projekt
gleitende-arbeitszeit.de um.
Sind Sie am Kauf der Domain
gleitende-arbeitszeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gleitende-arbeitszeit.de kaufen?
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Ähnliche Suchbegriffe für Steigende Materialkosten
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
Hahn, Claudia M.: Flexible ArbeitszeitFlexible Arbeitszeit , Zum Werk Mobile Arbeitswelten und die Digitalisierung des globalisierten Wettbewerbs zwingen Arbeitsgeberinnen und Arbeitgeber, hochflexibel auf Schwankungen zu reagieren. Gleichzeitig wird die Zeiterfassung Pflicht und greift regulierend ein. Flexible Arbeitszeitgestaltungen können nicht nur wirtschaftlichen Anforderungen der Arbeitgeberinnen und Arbeitgeber dienen, sondern auch den Wünschen der Arbeitnehmerinnen und Arbeitnehmer nach mehr Autonomie bei der Gestaltung ihrer individuellen Arbeitszeit gerecht werden. Passgenaue Arbeitszeitsysteme können die individuellen Wünsche der Beschäftigten und die betrieblichen Belange in Einklang bringen. Damit dies gelingt, werden in diesem Werk alle relevanten Gestaltungen vorgestellt und konkrete Umsetzungshinweise formuliert. Vorteile auf einen Blick Gesamtdarstellung der Flexibilisierungsmöglichkeiten Einbeziehung der Besonderheiten im öffentlichen Dienst Formulierungsvorschläge für Arbeitsverträge, Betriebsvereinbarungen und Tarifverträge Zur Neuauflage Neben der Einarbeitung neuer Rechtsprechung und der Überarbeitung der Muster ist die aktuell anstehende Pflicht zur Zeiterfassung aufgenommen worden. Neben der Darstellung des individualvertraglichen Rahmens (nebst ArbeitszeitG, TzBfG, AGB-Kontrolle) werden die tarifvertraglichen und betriebsverfassungsrechtlichen Regelungsmöglichkeiten behandelt. An flexiblen Arbeitszeitsystemen werden behandelt: Arbeitszeit mit variabler Vergütung, Arbeit auf Abruf, Bandbreitenregelungen, Mehrarbeit, Kurzarbeit, Cafeteria-Systeme, Jahresarbeitszeitvertrag, Blockarbeit, Freischichtsysteme, Arbeitsplatzteilung, qualifizierte Teilzeit, selbststeuernde Arbeitszeiten, mobile Arbeit, Telearbeit und Homeoffice. Zielgruppe Für die Anwaltschaft mit Tätigkeitsgebiet Arbeitsrecht, Personalverantwortliche in Unternehmen, Arbeitnehmervertretungen, Verbände und Gerichte. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240620, Produktform: Kartoniert, Autoren: Hahn, Claudia M., Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Abrufarbeit; Arbeitsplatzteilung; Arbeitszeitflexibilisierung; Gleitzeit; Homeoffice; Jahresarbeitszeit; Kurzarbeit; Mehrarbeit; Telearbeit; mobile Arbeit; variable Arbeitszeit, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitszeit / Flexible Arbeitszeit~Flexible Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Seitenanzahl: XVII, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 282 Blätter, Länge: 223, Breite: 141, Höhe: 23, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **

Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
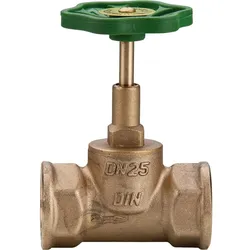
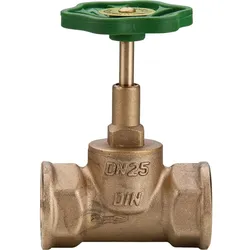
Durchgangsventil / Muffenanschluss steigende Spindel 1105,1"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung18,96 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hahn, Claudia M.: Flexible ArbeitszeitFlexible Arbeitszeit , Zum Werk Mobile Arbeitswelten und die Digitalisierung des globalisierten Wettbewerbs zwingen Arbeitsgeberinnen und Arbeitgeber, hochflexibel auf Schwankungen zu reagieren. Gleichzeitig wird die Zeiterfassung Pflicht und greift regulierend ein. Flexible Arbeitszeitgestaltungen können nicht nur wirtschaftlichen Anforderungen der Arbeitgeberinnen und Arbeitgeber dienen, sondern auch den Wünschen der Arbeitnehmerinnen und Arbeitnehmer nach mehr Autonomie bei der Gestaltung ihrer individuellen Arbeitszeit gerecht werden. Passgenaue Arbeitszeitsysteme können die individuellen Wünsche der Beschäftigten und die betrieblichen Belange in Einklang bringen. Damit dies gelingt, werden in diesem Werk alle relevanten Gestaltungen vorgestellt und konkrete Umsetzungshinweise formuliert. Vorteile auf einen Blick Gesamtdarstellung der Flexibilisierungsmöglichkeiten Einbeziehung der Besonderheiten im öffentlichen Dienst Formulierungsvorschläge für Arbeitsverträge, Betriebsvereinbarungen und Tarifverträge Zur Neuauflage Neben der Einarbeitung neuer Rechtsprechung und der Überarbeitung der Muster ist die aktuell anstehende Pflicht zur Zeiterfassung aufgenommen worden. Neben der Darstellung des individualvertraglichen Rahmens (nebst ArbeitszeitG, TzBfG, AGB-Kontrolle) werden die tarifvertraglichen und betriebsverfassungsrechtlichen Regelungsmöglichkeiten behandelt. An flexiblen Arbeitszeitsystemen werden behandelt: Arbeitszeit mit variabler Vergütung, Arbeit auf Abruf, Bandbreitenregelungen, Mehrarbeit, Kurzarbeit, Cafeteria-Systeme, Jahresarbeitszeitvertrag, Blockarbeit, Freischichtsysteme, Arbeitsplatzteilung, qualifizierte Teilzeit, selbststeuernde Arbeitszeiten, mobile Arbeit, Telearbeit und Homeoffice. Zielgruppe Für die Anwaltschaft mit Tätigkeitsgebiet Arbeitsrecht, Personalverantwortliche in Unternehmen, Arbeitnehmervertretungen, Verbände und Gerichte. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240620, Produktform: Kartoniert, Autoren: Hahn, Claudia M., Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Abrufarbeit; Arbeitsplatzteilung; Arbeitszeitflexibilisierung; Gleitzeit; Homeoffice; Jahresarbeitszeit; Kurzarbeit; Mehrarbeit; Telearbeit; mobile Arbeit; variable Arbeitszeit, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitszeit / Flexible Arbeitszeit~Flexible Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Seitenanzahl: XVII, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 282 Blätter, Länge: 223, Breite: 141, Höhe: 23, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Steigende Materialkosten
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung64,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.